国产存储双雄互跨界:长鑫筹备NAND,长江存储份额跃居第三
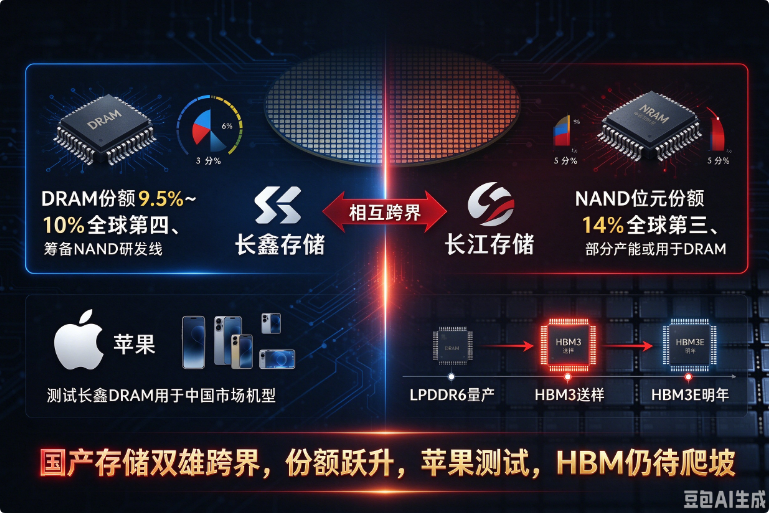
国产存储格局正出现关键变化。据多名知情人士透露,国内DRAM龙头长鑫存储正筹备进入NAND Flash市场,计划在北京新建工厂内设立NAND研发生产线,并已在北京成立相关研究机构。公司已就NAND业务计划与潜在客户接洽,其中包括一家拟采购其NAND芯片用于AI系统与超级计算机存储产品的新成立初创企业。目前尚不清楚该研发线何时投运,也无法确定是否由研发试产走向大规模量产。若计划推进,长鑫与长江存储原本相对清晰的业务边界将进一步模糊——长鑫以DRAM为核心,长江存储主攻NAND。另有报道称,长江存储计划建设三座新厂,每座满产设计月产能约10万片,部分产能或用于生产DRAM。这种相互跨界,本质是DRAM与NAND景气周期不同步下的风险分散。
份额方面,Counterpoint 2026年第二季度数据显示,长鑫存储全球DRAM营收份额由第一季度的7.7%升至9.5%,另有口径为10%,同比增加4个百分点,稳居全球第四。长江存储按NAND位元出货量计算的全球份额达14%,首次跃居全球第三,仅次于三星的25%和SK海力士的22%,小幅超越铠侠和美光。长江存储从32层验证走到如今267层量产,群联电子执行长潘健成表示,长江存储当年几乎没有人相信能做出成果,如今市占率已从接近0%升至约14%。
客户侧出现重要突破。苹果已在测试长鑫存储的DRAM芯片,计划用于在中国市场销售的iPhone和Mac。库克此前将存储芯片供应链压力形容为“百年一遇的洪水”,苹果已连续三个财季承受存储成本攀升。这一动作意味着,地缘政治壁垒在成本压力面前正在变得可渗透,国产存储拿到了最高规格的客户背书,对下游客户的导入决策是一个强烈的心理信号。
技术节奏上,长鑫LPDDR6已为小米18 Fold实现高量量产,从LPDDR5到LPDDR6量产间隔不到12个月;长鑫第二季度全球DRAM营收份额从4%升至10%,一年增长150%;长鑫HBM3已送样爬坡,年底批量,明年HBM3E。长鑫正就五角大楼“中国军事企业”认定提起诉讼,主张该认定武断、缺乏证据支持并违反正当程序。
设备侧,长鑫新扩产框架正与设备厂商洽谈,长江存储已着手武汉第三工厂的生产设备连接工作。结合华为全联接大会上各家均反馈在积极解决HBM供应问题、供需紧张态势逐步缓解的表述,国产算力链的HBM卡点正在被系统性攻关,但“逐步缓解”是过程描述而非时点承诺,采购规划上仍应按2027年紧缺延续设定底稿。
综合来看,国产存储的品类供给将更全面,但短期内长鑫NAND研发线尚无投运时间表,不要把它当作可用供应源来规划。LPDDR6已进入量产是事实,HBM3仍在送样阶段,因此在HBM相关设计上,2027年用国产HBM应作为备选而非主选,主供仍需海外配额。国产存储的份额跃升与客户背书,为下游导入提供了更强信心,但供应规划仍需保持谨慎。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。