MLCC、模拟、PMIC三线告急:Q4调价落地,成熟制程进入配额保供
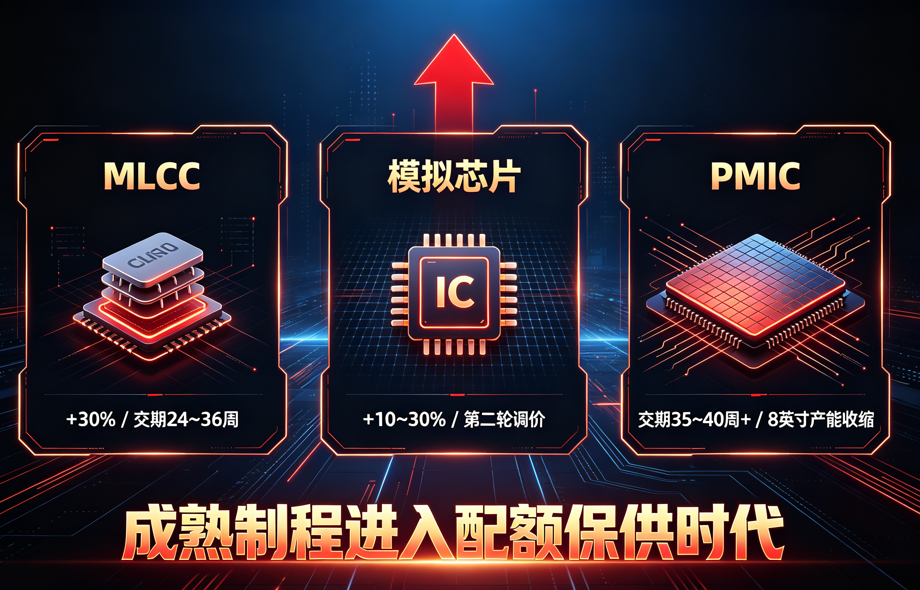
9月以来,被动元件、模拟芯片与电源管理IC同步进入密集调价与供应收紧阶段,成熟制程产能正从“议价采购”转向“配额保供”。
被动元件方面,三星电机8月1日已对全系列产品统一上调30%,太阳诱电9月1日跟进调价,并明确表示即使接受涨价也难以保证按时交付;国巨、华新科四季度报价预期再涨10%至20%。AI服务器MLCC需求2026年预计约726亿颗,2027年增至1367亿颗,渠道端已从去库存转向补库存,部分料号现货较年初上涨2至3倍。村田停产函发布后,村田、太阳诱电BB值分别升至1.47和1.72,国巨BB值冲至2.2并计划将全品类稼动率拉至90%。不过,真正的订单转移预计发生在2028至2029年,当前更多是预期先行,采购端需警惕跟风抢购。
模拟芯片调价同样密集。ADI于9月13日启动年内第二轮全产品组合调价,部分军工高可靠器件涨幅最高达30%;TI年内第三轮涨价已于9月1日执行;国民技术10月1日起对部分产品(含MCU)上调10%至20%;卓胜微9月1日已对全系列RF射频产品执行新价。驱动因素已从单纯成本上升转向AI算力对成熟制程产能的虹吸,晶圆厂优先将产能分配给AI服务器与车规产品,电源IC等配套需求大增。
PMIC交期压力更为突出。受台积电、三星8英寸及部分12英寸BCD产能向AI倾斜影响,通用服务器、PC及工控PMIC交期由常规21至26周拉长至35至40周以上。台积电已开始逐步减少8英寸产能,目标2027年部分产区全面停产;三星2025年下半年启动8英寸系统性调整,全球8英寸产能进入负增长。十大晶圆代工厂8英寸产能利用率回升至近90%,成熟制程涨价动能持续积聚。这意味着四季度下单的通用PMIC,交付可能对应2027年第二季度。
综合来看,高容/车规MLCC、模拟芯片与通用PMIC的采购逻辑正在改变:交期保证比价格折扣更稀缺,配额保供成为新常态。采购端应在村田10月对小客户调价前完成高容MLCC四季度量价确认;模拟与MCU料号按新价重核BOM并预留上调空间;交期敏感项目须立即评估last buy与国产代工转单方案。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。