手机“量跌价升”深化:存储成本超SoC,换机周期拉长至42个月
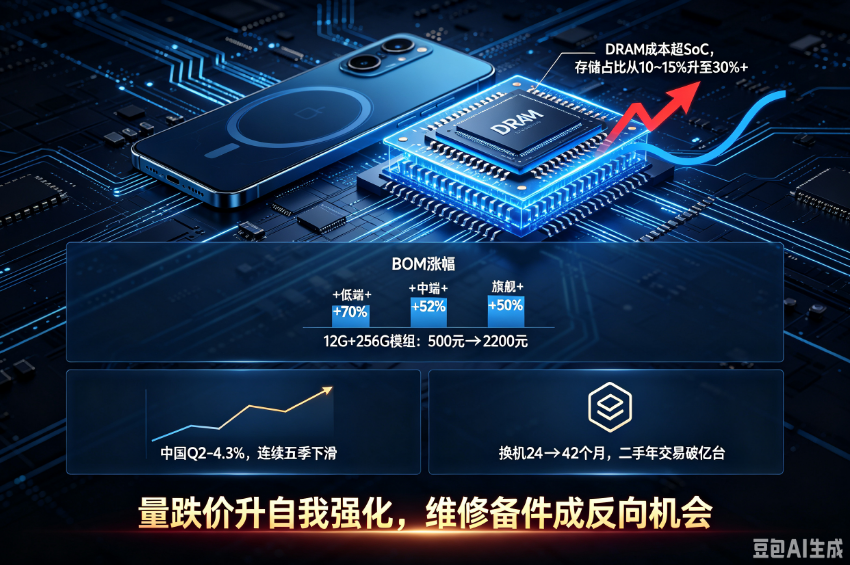
手机终端的“量跌价升”正进一步深化,并进入自我强化的第二阶段:涨价导致需求收缩,需求收缩拉长换机周期,换机周期拉长又反过来压制出货。存储芯片的暴涨,已实质性改写手机的BOM结构与消费行为。
据国家统计局数据,8月移动电话机价格同比上涨11.0%。Counterpoint Research数据显示,2026年第二季度智能手机内存价格环比涨幅超过80%,DRAM已超越SoC处理器,成为旗舰手机中成本最高的单一元器件。BOM结构冲击呈明显容量分化:低端机型BOM成本同比激增70%,中端上涨52%,高端旗舰涨幅接近50%。行业采购数据显示,12G+256G主流存储模组去年单价仅约500元,2026年采购价飙升至约2200元,涨幅超四倍;存储配件成本占比从原本10%至15%飙升至30%以上。一台售价2000元的大众机型,仅存储硬件成本就要消耗六七百元。TrendForce数据进一步显示,iPhone 18系列256GB版本BOM成本预估年增幅达38%。
市场结果已经显现。IDC报告显示,2026年第二季度中国智能手机市场出货量约6601万台,同比下降4.3%,已连续五个季度同比下滑,上半年累计约1.34亿台,同比下降4.2%。Omdia预计2026年全球智能手机出货量同比下降约7%,其中400美元以下产品出货量可能下降超过22%,而全球手机平均售价预计由2025年的467美元升至565美元,涨幅约21%。国内用户手机平均换机周期已从过去24个月拉长到42个月,超七成用户主动推迟换新计划,二手手机年度交易规模即将突破一亿台。
对分销端而言,消费中端料号正处于“涨价但需求萎缩”的最差组合区。LPDDR4X、eMMC、小容量UFS、低端SoC、通用PMIC等品类,价格虽在上涨,但整机出货持续下滑,库存敞口应主动压缩,资金向AI配套、车规、工控三条确定性主线转移。
与此同时,一个反向机会正在浮现:换机周期拉长至42个月,直接推高了维修与备件需求。百元换电池、维修旧机等行为带动通用8位/16位老料、通用分立器件、维修级被动件的询价热度维持,这是当前少有的“需求独立于整机出货”的品类。在消费电子整体承压的背景下,维修备件类料号值得作为差异化配置方向予以关注。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。