TrendForce上修NAND涨幅至18%~23%,存储涨势延续至2027年末,六大厂利润率集体超70%
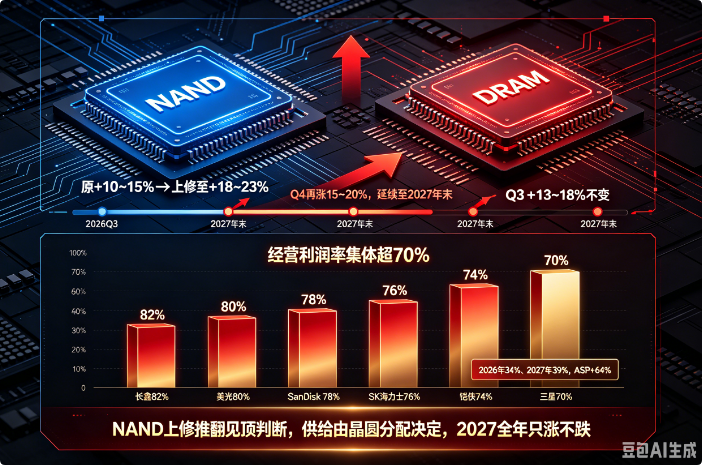
存储市场的涨价预期再次被上修,且时间轴首次明确拉过2027年。TrendForce最新报告显示,第三季NAND Flash合约价涨幅由原预估的10%至15%上修至18%至23%;第四季度存储价格预计再涨15%至20%,且上涨趋势将延续至2027年末。传统DRAM第三季合约价维持13%至18%不变,此前第一季涨93%至98%、第二季涨53%至58%,涨幅在收敛但方向未变。
本次上修的关键在于修正了此前市场最薄弱的一环。过去几期数据反复显示,消费端客户对NAND涨价的承受力已达极限,eMMC出现有价无市,512Gb现货一度跌至19.8美元,市场据此形成的判断是NAND会是第一个见顶的品类。但本次上修直接推翻了这一判断,原因不是需求变好,而是供给被企业级抽走。TrendForce指出,存储厂商继续把产能转向利润率更高的服务器产品,导致可分配给消费类存储的产能减少,即便PC与智能手机需求走弱,价格也难以下跌。这印证了本轮价格不由需求弹性决定,而由晶圆面积分配决定的核心逻辑。
与此同时,存储原厂的盈利水平达到历史极值。日经汇总数据显示,2026年第二季度全球六大存储厂商经营利润率集体超过70%:长鑫82%、美光80%、SanDisk 78%、SK海力士76%、铠侠74%、三星半导体70%。TrendForce数据显示,第二季度全球DRAM销售额达1547亿美元,环比增长60%。长协端同样释放强烈信号,三星管理层称2026年未满足需求将结转至2027年,明年供需比今年更紧,长协已出现实质预付款。摩根大通上调三星HBM价值市占率至2026年34%、2027年39%,并预测2027财年HBM混合ASP同比上涨64%。
对采购端而言,本次上修带来三个明确结论。第一,NAND的涨价逻辑已从消费需求驱动切换为服务器产能虹吸驱动,消费级NAND与eMMC的疲弱不代表价格会转向,企业级与SLC、车规NAND的紧缺将更为持久。第二,第四季度再涨15%至20%且延续至2027年末,意味着2027年全年的采购预算都应按同比只涨不跌来编制,任何等待2027年下半年再买的策略都需要重新论证。第三,六大存储厂经营利润率集体超70%既是涨价周期的结果,也是下一轮扩产竞赛的燃料,80%的利润率意味着即使价格下跌30%仍有充足投资能力,2030年前后过剩的风险并未消失,只是被推远。
采购动作上,建议把长期协议谈判的价格锚点从2026年第四季度水平改为2027年第四季度水平,并在合同中同时要求年度涨幅上限条款与配额最低保障量,二者缺一不可。对于消费级NAND与eMMC,可按需采购,不必因短期现货疲弱而押注反转;对于企业级SSD、SLC与车规NAND,必须优先锁定长约与配额,交期与供应确定性优先于价格谈判。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。