原厂停报10月合约价,铠侠主动设涨价上限,存储现三层背离
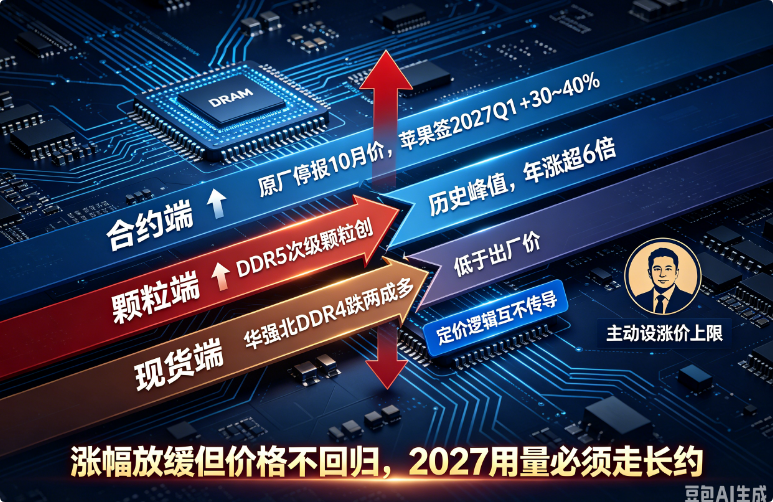
存储市场正出现本轮周期中最直白的一次定价权宣示,同时伴随罕见的市场机制撕裂。三星电子率先暂停公布10月存储合约价,SK海力士、美光等厂商跟进,新报价可能推迟至11月中旬才会明确。这意味着原厂不再需要用月度报价争取订单,而是用跨年度报价锁定利润。叠加苹果已接受三星2027年一季度报价(DRAM接近2.0美元/Gb、NAND接近0.33美元/Gb,较三季度上涨30%至40%),以及三大原厂2027年DRAM及HBM产能基本分配完毕、NAND产能8月底锁定,客户实际可获配额仅为申请量的六至七成,供给方的强势地位已无需掩饰。瑞银测算2027年存储需求同比增长36.2%,供给增速仅19.3%,不计库存回补,实际供需缺口将从2026年的-8.1%扩大至-13.6%,为近30年来罕见。
与停报动作同步,铠侠CEO太田博雄公开叫停面向数据中心客户的NAND进一步涨价。他表示,过度涨价会削弱数据中心的投资能力,最终损害存储市场的长期增长,超大规模云厂商的预算也是有限的。铠侠二季度NAND平均销售价格环比上涨70%,前一季度已经翻倍,太田判断再出现一次70%量级环比涨幅的概率很低。同期市场研究数据显示,三季度通用DRAM合约价预计环比上涨13%至18%,NAND上涨10%至15%,较二季度58%至63%的涨幅明显放缓。放缓的原因不是供给增加,而是PC与手机厂商对存储成本的承受力已到极限。太田同时否认与SK海力士深化合作的可能,并透露部分客户在寻求延续到2030年的长期供货合约。这是本轮周期中第一次由存储原厂CEO主动给自己的价格设上限,信号价值高于任何机构预测:涨幅放缓是既定路线,但价格回归旧位不在选项内。
更值得冷静对待的是,存储市场内部已出现“合约停报、颗粒创新高、渠道现货下跌”的三层背离。CFM闪存市场数据显示,行业DDR5次级颗粒及嵌入式LP资源经过近三个月持续拉涨已触及历史峰值,DDR5次级颗粒不到一年累计涨幅超6倍,本周DDR5 16Gb Major/eTT分别调涨至45.00美元和26.00美元,但过高价格正遭受更多客户抵触,仅少数海外客户尚能接受。TrendForce现货数据同步分化:DDR5 16Gb现货均价微涨0.18%,DDR4 16Gb下跌0.28%,DDR4 8Gb上涨0.55%。渠道端更极端的现象是,华强北DDR4现货跌两成多,报价甚至低于原厂出厂价,合约价与现货价由两拨人分别定价。越来越多的PC OEM正在评估将更多产品转向降级方案,行业预计“低需求、低备货、低出货”状态或将持续一段时间。
三层背离说明市场内部的价格机制已经撕裂:合约端由原厂与头部客户的长约定价,颗粒端由AI服务器与囤货需求定价,渠道现货端由中小终端与消费情绪定价,三者逻辑互不传导。对采购端的实操含义非常具体:不要把渠道现货下跌误读为行情见顶,也不要指望用现货价去和原厂谈合约价。DDR4现货跌到低于出厂价,是渠道库存与资金压力的体现,而非需求消失。对确有2026年四季度交付需求的现货采购方而言,这是本轮难得的现货折价窗口,可按需择机补货;但任何2027年的用量仍必须走长约与配额确认,现货市场在紧缺加剧时会退化为有价无货。NAND相关的2027年用量应优先争取3至5年长约而非年度合约,并争取价格复议条款;DRAM与NAND的节奏已经分化,DRAM缺在产能被HBM挤占,NAND缺在原厂主动减产,两者谈判策略不宜混为一谈。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。