MLCC高容段告急无库存,光耦出货降超20%,钽电容暗藏锁价窗口
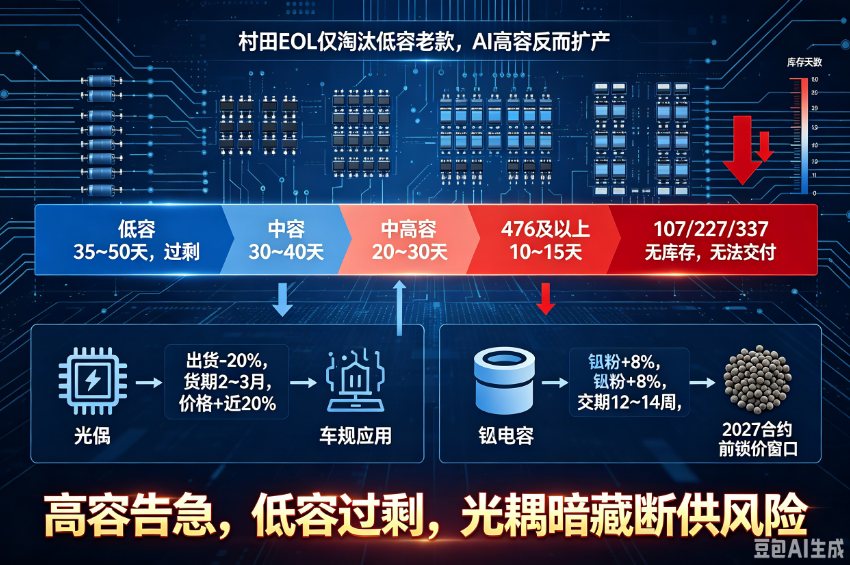
MLCC涨价正式进入执行期,全容值区间的库存水位首次被清晰量化,市场呈现极端分化。超高容段(107、227、337等)已无可用库存,订单无法正常交付;476及以上全尺寸库存仅10至15天,其中0402、0603、1206、1210封装的476属高容AI级物料,紧缺程度极高。相比之下,低容段(104以下)代理库存约35至50天,整体供过于求;中容段(105至106)库存约30至40天,供需小幅过剩;中高容106库存约20至30天,呈小幅紧缺。全行业当前约800至1000亿只的供需缺口,将直接左右后续价格风向。
值得注意的反向细节有两个。其一,7至8月一度回落的MLCC现货价格在9月上半周已企稳,经销商试探性涨价4%至5%,拐点信号出现。其二,村田EOL的实际杀伤面被大幅收窄:GRM消费级系列虽占村田1400至1500亿支/月总产能的70%至80%,但仅淘汰0402、0603、0805、1206传统尺寸104至225容值的老款料号;GCM/GCJ车规仅淘汰大小尺寸低容,GRT/GXM射频仅淘汰100至104容值。AI级高容如0201 106、0603 107等不仅不停产,反而持续扩产。这意味着“村田停产”不等于“常规料要断”,停产的是低容老款,被误读为全品类缺货是当前渠道加价的主要话术,BOM排查务必按料号逐一核对。摩根士丹利拆解数据显示,英伟达Rubin平台VR200 NVL72单机柜MLCC用量由GB300的48万颗升至60万颗,增幅25%;每机架MLCC价值量由1530美元升至4320美元,增幅182%。
与此同时,两个长期被忽视的品类开始告急。光耦方面,主要厂商正缩减传统光耦产线、转向硅基数字隔离器,东芝、瑞萨等传统大厂均受影响。据TechInsights,2026年下半年全球标准光耦出货量预计同比下降超过20%。而下游需求不降反升:光伏逆变器与储能变流器2026年预计消耗全球光耦总量的22.3%,为单一最大应用场景;工业自动化领域需求增速8.6%,机器人关节伺服编码器用光耦需求增速高达16.4%,车规级光耦全球销售额预计由2025年5.39亿美元增至2032年8.51亿美元。供需两头挤压下,进口货期已拖至2至3个月,价格涨近两成。国产替代呈分层状态:2025年中国本土企业在模拟信号隔离光耦、低速光耦领域已规模化替代,国产化率提升至41%,但高端车规级光耦自给率仍不足15%。
钽电容方面,刚果金(占全球钽矿40%以上)供应出现扰动,钽粉价格自6月已涨约8%。但Vishay、AVX、Kemet目前尚未传导涨价,采购端预期要到2027年合约才会有中个位数上调,当前交期12至14周,属于典型的“窗口期品种”。
需要特别提示一个真实技术风险:光耦与数字隔离器不能PIN-to-PIN直接替换。驱动方式由电流驱动变为电压驱动,须拆除或短接输入限流电阻;必须在VDD-GND就近加装至少0.1μF旁路电容;且因CMOS隔离器使用高频RF载波,会引入新的辐射特性,迁移后需重做CISPR 22/EN 55032等EMC验证。选型阶段就要把这三步算进周期。
综合来看,MLCC紧缺高度集中在476及以上高容与107以上超高容,低容段仍供过于求,采购可分档操作:高容/超高容走长约加配额确认,低容/中容不必超额备货,甚至可择机压价。光耦是本轮最典型的“看不见的BOM风险”,单价低、用量少,但出货下降叠加需求增长,将在四季度至2027年形成实质性缺口,替代方案须提前做EMC验证。钽电容则是当前少有的尚未传导但可锁价品类,2027年有量的需求建议在2026年第四季度合约内完成锁价。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。