HBM4抽干存储产能,美光仅满足五成需求:原厂扩产抢人,2027H2前仍最紧
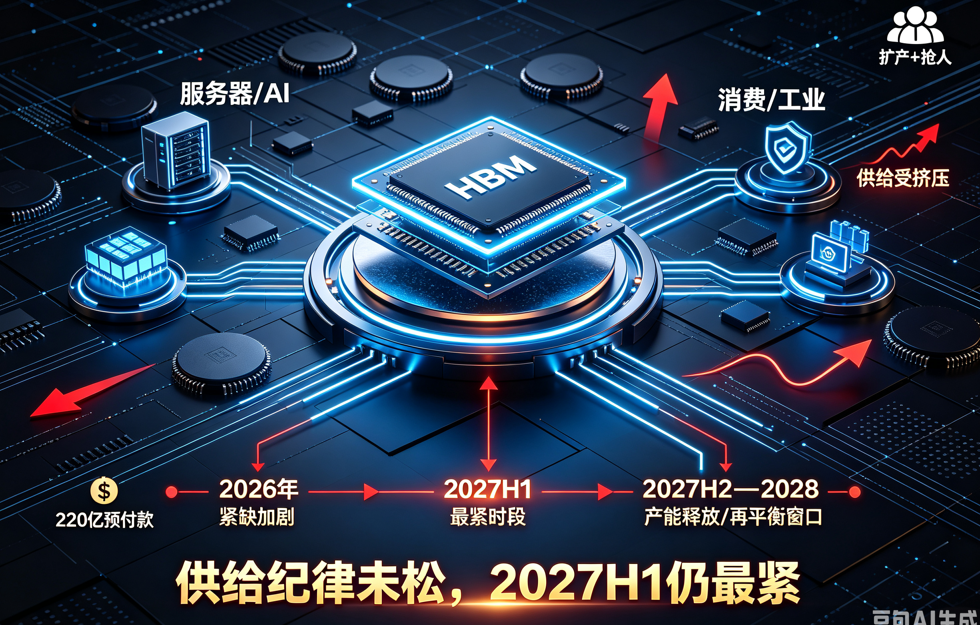
9月第二周,DRAM与NAND库存进一步收紧。产能持续向HBM4及服务器级部件转移,正在消费与工业存储市场形成明显供给约束。由于HBM4所需的工艺设备、洁净室与测试设施同常规DRAM产线高度重叠,产能倾斜必然压缩邻近市场的可用量。HBM全球仅美光、SK海力士、三星三家生产,且没有公开现货市场。美光CEO坦言,目前只能满足所见客户需求的50%至66%,2026年全部HBM产出已按多年期合约售出,客户已支付220亿美元预付款锁定排位,主要客户长约覆盖至2028年。美光将于9月30日公布FY第四季度业绩,市场将其视为“三巨头供给纪律是否松动”的试金石。
与此同时,存储原厂正以“扩产与抢人”并行应对长周期缺货。人才端,美光与闪迪赴韩国争夺半导体核心人才,反映HBM与先进DRAM研发及良率工程人力紧缺;资本端,三星与SK海力士拒绝韩国电力提出的25万亿韩元提前付款计划,显示现金纪律优先于扩张速度。产能落地节奏上,美光MegaFab最快2027年第四季度开出首条产线,2028、2029年订单已接完;三星未来十年投资规模达6510亿美元,台积电今年资本开支约560亿美元,SK海力士筹备约290亿美元美国IPO,美光在爱达荷与纽约新建晶圆厂。UBS估计,中国存储产能2026年合计可增加12至14万片/月。
综合判断,本轮周期的终结条件并非需求转弱,而是供给纪律破裂,即资本开支从先进封装转向裸晶圆产能。目前美光FY26资本开支超250亿美元,FY27再增超100亿美元,新增产能最快2027年下半年至2028年投放。对采购方而言,2027年上半年交付的服务器DRAM与企业级SSD须走长约而非现货,现货市场在紧缺加剧时会出现“有价无货”。原厂现金纪律与人才争夺同时加码,进一步印证供给纪律仍是主动选择而非被动受限。产能集中窗口在2027年下半年至2028年,届时可能出现供需再平衡,UBS也提示2028年新产能集中入市或造成过剩。据此判断:2027年上半年仍是本轮最紧张时段,2027年下半年起行业进入补充窗口,长约条款应争取在2027年底前设置一次价格复议或量价重议机制。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。