苹果接受三星存储涨价30%-40%,2027缺货更甚,长鑫利润率登顶全球
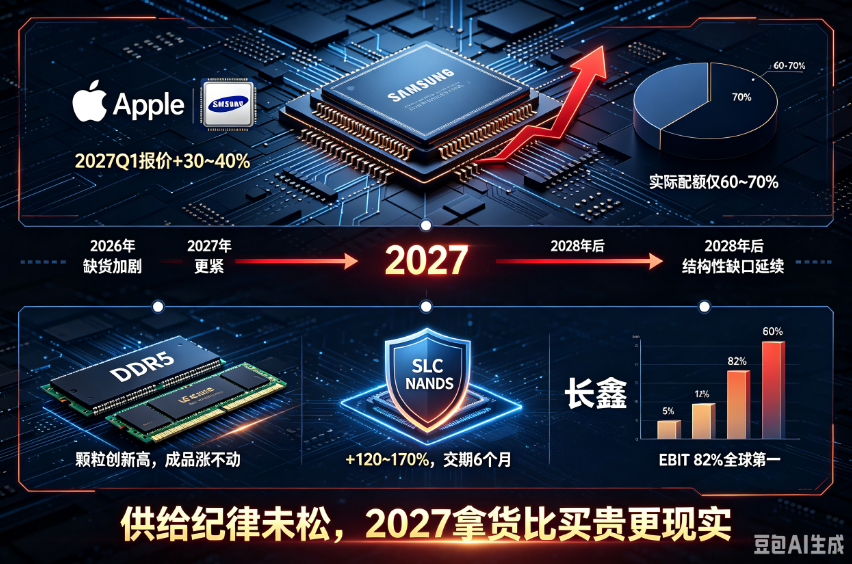
9月15日,产业链传出重磅信号:苹果已接受三星电子2027年一季度存储报价,DRAM接近2.0美元/Gb、NAND接近0.33美元/Gb,较今年三季度上涨30%至40%,远超此前市场预期的7%至10%。作为全球议价能力最强的买家,苹果的签约动作实质上确认了2027年存储价格中枢。TrendForce同步指出,三大原厂2027年DRAM及HBM产能已基本分配完毕,NAND产能8月底全部锁定,客户实际可获配额仅为申请量的六至七成,大型云服务商与AI厂商已通过长期协议锁定大部分货源。这意味着对多数采购方而言,2027年“拿不到货”比“买得贵”更现实,含手机级LPDDR/DDR、NAND、UFS的方案必须按新基线重算报价,并立即与上游确认配额意向。
与资源端持续创新高形成对比的是,成品端首次出现“涨不动”的裂缝。CFM闪存市场报告显示,DDR5次级颗粒及嵌入式LP资源经过近三个月拉涨已创历史峰值,DDR5次级颗粒近半年累计涨幅超6倍,但行业DDR5内存条、LP4X/5X成品因客户价格承受度逼近极限,部分存储厂商开始减缓资源采购,未来或进入“低需求、低备货、低出货”状态。德国3DCenter数据亦显示,DDR5零售价格指数9月刷新至2025年7月基准的544%,但DDR4零售价几乎无明显增长。PC OEM正评估将更多产品转向降级方案,表明消费级存储的“量”可能先于“价”收缩。颗粒端按需锁量、不赌回落;成品条与消费级模组端需警惕高价与缩量双杀,压缩库存敞口。DDR4仍是预算敏感项目的避风港。
利基型存储的紧张程度更甚。TrendForce预估2026年下半年SLC NAND合约价较上半年上涨120%至170%,交期拉长至6个月,车规与宽温型号最紧缺,国际大厂正战略性退出2D NAND产线。华邦电预估第三季度利基型DRAM与SLC NAND环比各涨约50%,NOR Flash涨约30%,同时判断DDR4/LPDDR4结构性供给缺口将延续到2028年以后,2027年紧张程度超过2026年,已有客户洽谈2029、2030年长期供货协议。但华邦预估第四季度存储涨幅将收敛至2%至5%。这意味着涨幅在收窄但上涨未停止,利基存储客户须按季度排产,下单节点前移至量产前2至3个季度。
产业格局方面,日经汇总的QUICK FactSet数据显示,2026年第二季度长鑫存储以82%的息税前利润率登顶全球,超过美光、SK海力士与三星,营收增速居六大存储厂之首。长鑫科技中报显示,上半年营收1503.10亿元,同比增长873.64%,归母净利润776.05亿元实现扭亏,二季度单季营收995.10亿元,环比增长95.9%。机构分析指出,本轮周期最反常识之处在于技术最先进的产品并非最赚钱的产品——三巨头将先进产能转向HBM,主动让出常规DRAM市场,长鑫恰好坐稳这张桌子。这证明常规DRAM供给缺口不会因价格高而自动修复,只要HBM利润率高过常规DRAM,产能倾斜就会持续。国产替代窗口因此比预期更宽,但长鑫产能同样优先服务头部客户,中小客户进入其配额体系仍需时间。
供给端的纪律还在强化。Omdia数据显示,三大原厂2026年NAND晶圆计划产量全面下调:三星从2025年的490万片降至468万片,SK海力士从约190万片降至170万片,铠侠从480万片调整为469万片。在需求增长的年份主动降低晶圆产量,是极为罕见的供给纪律表现。机构测算显示,三大DRAM原厂与NAND厂商产能已被全部扫光,市场缺口由原本预估的七八成扩大到一倍,缺货问题明年也难以解决。到2026年底,三大存储厂商约22%的DRAM晶圆投入将用于生产HBM,但仅贡献约9%的存储位元产出,结构性紧缺的底层矛盾并未改变。NAND端各厂实际配置给客户的配额仅为其需求量的60%至70%,大型云服务商与AI实验室已通过长期合约优先抢占大部分供给。OpenAI“星际之门”项目已锁定全球约40%的DRAM产能,月采购量达90万片晶圆,而每生产1GB HBM将牺牲约3GB DDR产能。
综合来看,苹果签约确认了2027年价格中枢上移,成品端涨不动揭示消费级需求承受极限,利基存储交期与涨幅远超预期,长鑫登顶利润率证明常规DRAM被主动让出,原厂主动减产则把“供给纪律”从说法变为事实。2027年缺货程度将高于2026年,服务器DRAM与企业级SSD必须走长约而非现货,现货市场在紧缺加剧时会退化为“有价无货”。采购方应优先锁定授权渠道与长期协议,对消费级模组保持低库存,对利基存储提前2至3个季度排产,并密切关注DDR4等仍具性价比的避风港品类。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。