台系功率三雄10月再涨,成熟制程交期三连升,CPU现“官涨零售跌”
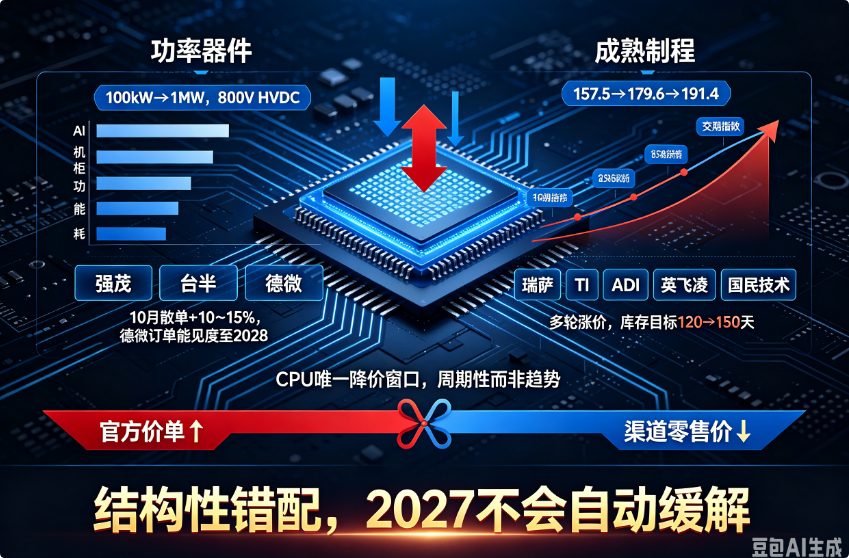
功率半导体与成熟制程芯片的涨价节奏仍在加快,并呈现出“需求结构上移、供给结构性错配”的鲜明特征。台系功率三雄强茂、台半、德微已通知客户,最快10月起针对非合约产品(散单)再调涨10%至15%。这是年内第三波调价,上半年功率半导体平均价格已较去年同期上涨15%至20%。各家策略分化明显:强茂本轮集中在小信号元器件,功率MOSFET暂以抢占份额为主;台半重点布局数据中心专用MOS管及二极管,650V高压TVS二极管已批量出货,1000V产品研发推进中;德微产品组合改善最为突出,二季度毛利率达40.8%,高毛利TVS/ESD保护元件营收占比由17%至18%提升至约25%,8月单月营收首度突破3亿新台币,年增31.51%,订单能见度已延伸至2028年。
驱动本轮功率涨价的核心,是AI数据中心功耗的指数级抬升。机柜功耗正由100kW级向1MW推进:GB300 NVL72约132至150kW,Vera Rubin VR200 NVL72提升至190至230kW,Rubin Ultra Kyber架构更上看600至1000kW。54V DC配电已逼近极限,800V HVDC高压直流架构带动SiC、GaN与高压保护器件用量。与此同时,晶圆、引线框架等上游成本上半年已普遍上调,成本与需求两头挤压,产品结构从硅基向SiC/GaN、从低压向高压持续上移。
MCU、模拟与CPU的涨价接力同样在继续。瑞萨9月9日宣布年内第二次调价,新价格2027年1月1日起生效,同时将内部库存目标由120天提高到150天,覆盖成品、晶圆裸片和原材料三个层级。德州仪器9月发出年内第三轮涨价函,近12个月第五轮,覆盖模拟、电源管理、嵌入式,AI电源管理芯片与车规IGBT均在列。ADI自9月13日起执行第二轮全品类调价,部分军用合格器件最高上涨30%,近1000颗器件受影响,新价格适用于所有待发货订单,调价收入将全部再投资于内部晶圆厂、封装与测试设施扩建。英飞凌对AI服务器电源与车规功率器件上调10%至20%;AMD全系产品涨约10%,四季度落地;英特尔PC CPU传10月再涨约10%。国内端,国民技术自10月1日起对部分产品(含MCU)上调10%至20%。
交期数据进一步确认结构性紧缺。24至55nm成熟制程敞口较高的放大器、MCU、电源、接口等品类,商品交期指数已从2026年一季度的157.5升至二季度的179.6,三季度进一步升至191.4,连续三个季度上行。安森美交期已从约27周拉长至32周,部分品类达40至50周,产能利用率由一季度的77%升至83%,并优先将出货给到AI数据中心。Altera Cyclone V系列FPGA、MAX II系列CPLD等成熟可编程逻辑器件,因工控、通信设备维护与项目重启,询价热度明显回升,渠道呈现“难寻现货”特征。
唯一逆势的仍是CPU零售端。官方价单在涨,渠道零售价却在腰斩:i9-285K渠道价从4799元降至2200元,9800X3D到手1970元,AMD与英特尔互相杀价争夺份额。但这本质是“周期性价格战”而非长期趋势,不应把渠道腰斩价当作长期基准来报价。若项目周期允许,PC与工控主板类客户可评估在10月涨价落地前适度前置采购。
综合来看,成熟制程的紧缺是结构性错配,而非全面短缺——产能被先进制程与AI高压器件挤占,2027年不会自动缓解。瑞萨将库存目标从120天提高到150天,是原厂主动把断供风险搬上资产负债表的信号,其判断强于市场,IDM从精益转向冗余会进一步放大2027年的补库需求。采购端应尽快争取进入合约体系,通用二极管、TVS、小信号三极管等低单价高用量料号需在10月前完成锁单;成熟制程MCU、模拟与接口料号按新价重核BOM;CPU可把握阶段性降价窗口,但不宜作为长期成本假设。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。