成熟制程避风港关闭,台积电2nm定价3万美元,代工进入配额制涨价
半导体代工市场正出现两条同步收紧的战线:成熟制程不再便宜,先进制程不再有降价预期。设计公司与终端厂过去把成熟节点当作成本避风港,如今这个缓冲区正在关闭。
据台湾《经济日报》9月21日报道,AI推动先进制程市况强劲,周边电源管理IC、MCU、传感器及MOSFET等成熟制程芯片需求同步爆发,加上台积电逐步淡出部分成熟制程后的订单外溢效应,联电、力积电、世界先进等晶圆代工厂产能利用率冲上高档、供不应求。联电预告将发动“有感涨价”,直言若市场供需趋势延续,明年晶圆代工价格调整的幅度与全面性都将比今年下半年更明显,等同预告2027年将迎来一波有感涨价。力积电则传出因存储与逻辑代工产能同步吃紧,正酝酿调高晶圆代工价格,部分产品涨幅上看四成,公司表示不评论市场传闻,但承认客户需求确实强劲。
产能与财务数据形成佐证。联电预估本季晶圆出货量季增高个位数百分比,产能利用率突破九成,毛利率维持30%中段,其中8英寸产品组合受惠电源管理IC、传感器及MCU需求增温,复苏明显加快。力积电8月合并营收70.09亿元新台币,创近50个月新高,公司近年淡出低毛利订单,有更大空间重新议价。世界先进被视为台积电成熟制程体系重要成员,长期深耕电源管理IC、显示驱动IC及车用芯片,是承接外溢订单的第一梯队。这意味着,台积电把8英寸与部分成熟节点产能收缩、资源压向2nm与3nm后,订单外溢到联电、力积电、世界先进,这三家吃下外溢订单后立刻从求订单变成挑订单,议价权在12个月内完成反转。
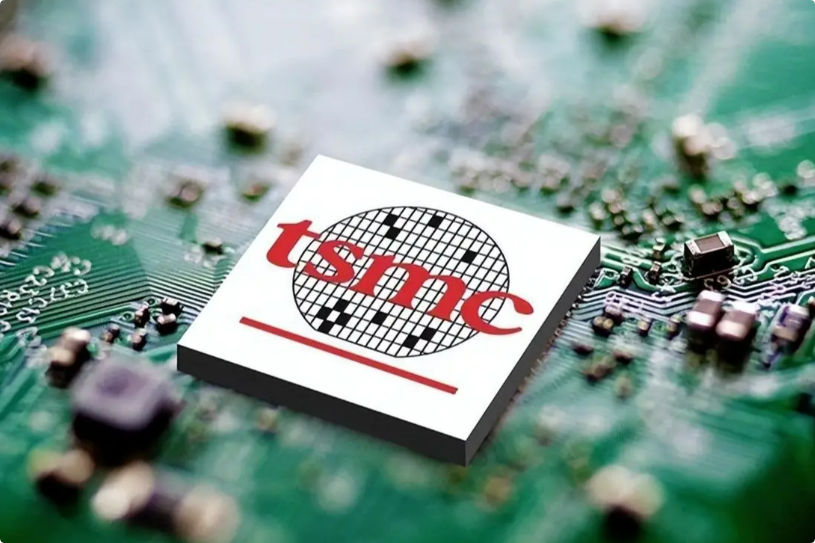
先进制程端的定价逻辑更为直接。台积电2nm(N2)300mm晶圆代工报价定在约3万美元/片,较3nm的约2万美元高出50%;3nm产线订单已排满至2027年,急单报价比常规再高50%至100%;台积电主动劝退部分新客户,引导其直接转2nm,新竹、高雄两地五座2nm厂同步在建。封装端同步承压,CoWoS-L凭借良率优势预计主流应用延续到2028年,产能被头部客户大量锁定。下一代布局上,台积电决定重返龙潭,优先锁定1.4nm以下,投资超兆元新台币。二季度先进制程占晶圆收入77%,毛利率指引65%至67%。外溢信号包括硅片涨价、高盛把中芯国际目标价从135上调至153港元。
“3万美元一片”同时是价格信号和产能信号。2nm相对3nm只提升约15%至20%的密度与性能,却收50%的溢价,说明定价依据已不是每晶体管成本,而是产能稀缺度,先进制程正式进入配额制定价。对采购端而言,凡BOM中含先进制程芯片的产品,长期降价这条假设要先删掉。急单溢价50%至100%更是一条极具操作性的信息:台积电产能已排到需要用价格筛选订单,任何依赖先进制程的新项目,提前多久下单比谈什么价格更重要。劝退新客户、引导转2nm,本质是客户结构优化,把3nm留给存量核心客户、把2nm留给接受新价格体系的增量客户,中小客户在3nm上几乎没有插队可能。关键跟踪项是2nm良率能否从六成爬到八成,良率不爬,实际可用产能就低于名义产能,3万美元的价格就还有上行动力。
综合来看,成熟制程与先进制程同时进入涨价与配额阶段,代工环节已从成本缓冲带变成成本推动源。凡涉及PMIC、LDO、BCD工艺电源芯片、MCU、传感器、MOSFET、显示驱动IC的料号,应按2027年代工价还会再涨一轮来定价,不要再用成熟制程价格会自己回落作为等待理由。力积电四成涨幅若落地,将直接冲击利基型存储与电源类料号的成本模型。先进制程方面,提前锁单优先于价格谈判,良率爬坡进度决定实际供给弹性。采购端应把代工产能确认前移到项目立项阶段,对成熟与先进两条线分别制定锁量策略,避免在配额分配中被边缘化。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。