存储渠道分化加剧:华强北DDR5回落、销量跌两至三成,上游合约价却续涨
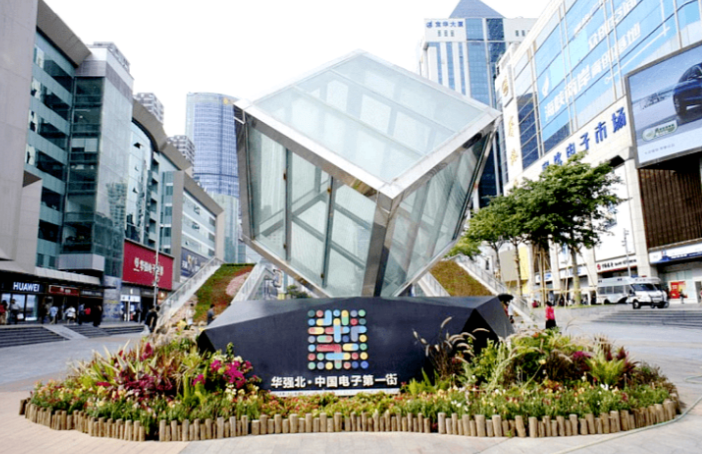
存储市场在11月出现渠道与上游的明显背离。11月2日华强北柜台数据显示,16GB DDR5内存条报价1400至1600元,部分型号较前期高点回调20至50元,销量较9月下跌20%至30%。而同期上游合约价仍在上涨,集邦预估第四季度普通DRAM合约价环比上涨10%至15%,计入HBM后整体上涨15%至20%,NAND同步上涨15%至20%。渠道让价与原厂涨价同时发生。
“渠道甩货、原厂拉涨”的背离,反映的是消费端疲软与囤货商年末回笼现金的双重压力,但并非崩盘。原厂并未扩产,AI需求锁死产能,供给端收缩的基本面没有改变。需要警惕的是,现货抛压是否会演变成第四季度价格触顶的信号。判断标准仍是成交量与eTT走势:放量下跌才构成反转信号,缩量回调只是僵持。
消费电子总量则在磨底,结构创新形成托底。据财信证券,2026年第三季度全球智能手机出货降至2012年以来同期最低,中国大陆降至2013年以来同期最低,PC同比下滑超20%。但华为、苹果份额提升,高端市场坚挺,宽屏折叠、OLED与AI硬件打开增量。国金证券数据显示,消费电子前三季度营收1.97万亿元,同比增长33.98%,归母净利润823.53亿元,同比增长36.77%,端侧AI正推动换机与新品周期。
总量弱、结构强,AI手机、AI眼镜与折叠屏是确定性增量。对采购端而言,含存储方案的成本模型须按“存储独立浮动”处理,不能沿用整机BOM统一涨跌的假设。消费电子整机厂在规划2027年产品时,应按存储成本高位、其他元器件温和的情景建模,并为存储单独设置价格浮动条款。
采购动作上,建议执行三项。第一,渠道现货的回调是年末回笼现金导致的局部现象,不构成推迟2027年锁量的理由,DRAM合约与配额仍需按计划锁定。第二,消费级DDR5模组可借渠道回调窗口按需补库,但不追高、不囤货,按盘均价格而非高点报价做预算。第三,整机与消费电子客户的BOM成本模型,将存储单独列为浮动项,与其余元器件分开管理。存储渠道与合约的背离是结构性的,采购决策应以原厂合约与AI锁产的基本面为锚,而非被渠道的短期抛压误导。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。 ④ 本网资讯基于公开信息整理分析,仅供参考,不构成投资建议;情报存在时效性与口径差异,关键决策请以原厂正式文件与实测数据为准。