国产被动件受益转单,华为超节点单柜MLCC超50万颗,国产替代弹性最大
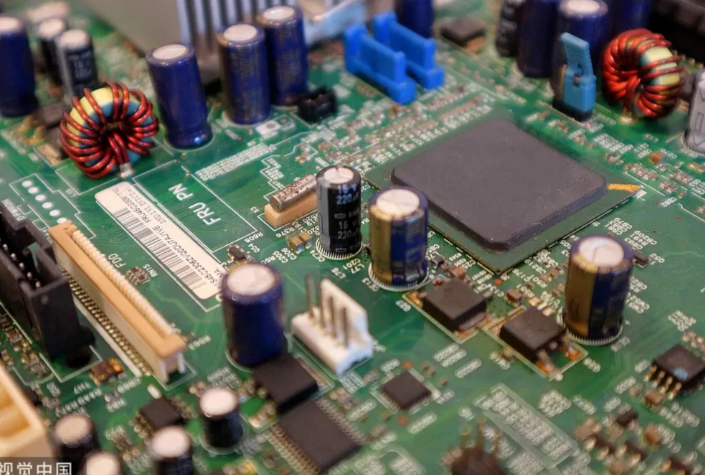
被动元件的国产替代正迎来窗口期,消费级MLCC份额外溢与国产算力硬件放量形成双重驱动。
村田、三星电机将产能转向AI高端料号,腾出的消费级MLCC份额正向国内厂商转移。风华高科第三季度净利润同比增长74%,三环集团与国瓷材料的高端粉体产能正在爬坡。业内判断,2027年第一季度前后国产替代弹性最大,这一时间窗口与日韩原厂高端产能释放的节奏形成错位。
国产算力硬件的放量则进一步放大了需求。华为“韬定律”3D堆叠超节点单柜MLCC总量超过50万颗,单台最高达4.5万颗。叠加国产替代与政企、云厂商算力采购放量,数据中心MLCC市场占比预计从2026年的10%升至2028年的25%以上。
对采购端而言,消费级与中高容MLCC的国产二供导入窗口已经打开。建议本月建立风华、三环、国瓷的料号档案并启动样品验证。此前国产高容MLCC的性价比窗口在收窄,但消费级与中高容段仍有导入空间,尤其日韩转产高端后,中低容段的国产供给更为充足。
昇腾950超节点的放量将显著放大国产无源器件需求。单柜超过50万颗的MLCC用量,意味着国产算力硬件的供应链将带动一批被动元件厂商的订单增长。相关料号的国产二供验证应提前启动,而非等到整机放量后再补课。
采购动作上,建议执行三项。第一,本月内建立风华、三环、国瓷的料号档案,启动消费级与中高容MLCC的样品验证。第二,针对国产算力硬件相关的被动件需求,提前与国产原厂沟通2027年产能与配额。第三,把数据中心MLCC占比从10%升至25%以上的趋势纳入2027年被动件采购规划,按国产替代弹性最大的时间窗口安排导入节奏。被动件的国产替代已从成本选项转变为保供选项,越早验证,越能在配额分配中占据主动。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。 ④ 本网资讯基于公开信息整理分析,仅供参考,不构成投资建议;情报存在时效性与口径差异,关键决策请以原厂正式文件与实测数据为准。