华强北“爆单与缺货”并存,MLCC现货仅占全球5%,0603/1206高容成停线重灾区
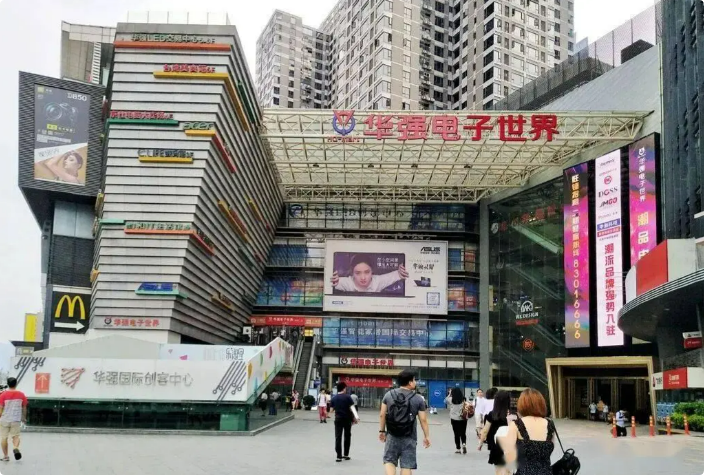
深圳华强北市场正呈现“爆单”与“拿不到货”同时成立的罕见景象。实地探访显示,主营国巨、三环等消费类MLCC的柜台主表示,价格近期还好,没有上涨特别多,但订单多了很多,“我们爆单了”,这是其从业多年未见的情况。主营太阳诱电全品类的柜台主则表示,不是所有产品都涨那么离谱,有些高端料价格波动确实比较大,此前个别型号出现过一箱要600万元的情况,“现在拿货很难,我们现在有现货,是因为之前有在途订单,很早就在排队”。原厂需求旺盛,多数直接签了长协,没什么货出来,AI类与部分高端MLCC缺货严重,“一小时报一次价”的情况也可能出现。
但必须注意一个关键限定:现货市场仅占全球MLCC交易不到5%,报价受单一型号、库存、代理层级影响极大,不能代表长协与原厂价格趋势。这个5%的比例把华强北行情的参考价值限定得很清楚——它能反映情绪与短期边际,但不能用于成本测算与长约谈判。采购必须以原厂与授权代理报价为基准,华强北报价只作缺货程度的情绪指标。
缺货型号结构已经清晰。封装规格上,0603和1206两大封装成为缺货重灾区,占紧缺型号的70%;容值上,10μF、22μF、100μF为“三巨头”;高端产品交期20至24周,普通产品12周以上;部分原厂已出现暂停接单,现货市场呈现有价无市。建议立即筛出所有0603/1206封装、10μF以上容值的MLCC料号,逐项确认配额与替代方案,这批料号是2027年最容易突然停线的群体。
分销端业绩大幅预增,说明渠道正在赚取配额差价而非服务费。2026年上半年,深圳华强归母净利润同比增长66.13%,中电港增长183.64%;同时博杰股份MLCC检测设备增长746.94%,斯迪克高端MLCC离型膜增长82.38%,双星新材与东材科技受益产线耗材放量。这是缺货周期的典型特征,也是采购端应警惕的信号:当渠道的主要利润来自配额而非服务时,渠道的建议会天然偏向多买、早买。本阶段对渠道推荐的备货量应做独立的第三方验证,用原厂交付数据与自己的实际消耗速率交叉核对。
机构同时提示风险:AI高容扩产周期18至24个月,短期缺货利好有产品认证的龙头;若AI资本开支放缓、原厂集中放产,高容价格存在回撤风险;普通消费MLCC仍受手机、PC需求制约。这意味着高容与通用料应分开管理,不能因高容紧缺而误判通用料的走势。
采购动作上,建议执行三项。第一,把0603/1206封装、10μF以上容值的MLCC单列清单,本季度内完成配额确认。第二,用实际耗用速率乘以交期重算安全库存,不采信渠道建议的备货倍数。第三,关注部分原厂暂停接单的名单变化,暂停接单往往先于正式EOL公告。华强北的热度是情绪指标,不是成本依据,采购决策应回到原厂配额与自身消耗数据上来。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。