长鑫HBM3E试产良率约25%,长江存储三期年底投产,国产存储差距缩至3年
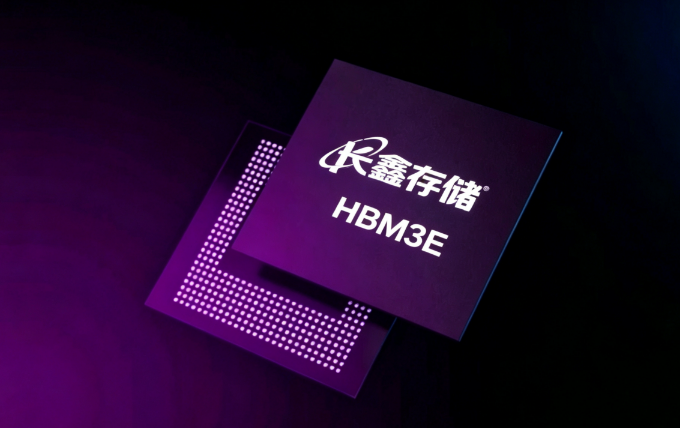
国产存储在高端与产能两端同步推进。据外媒报道,长鑫HBM3E试产正在推进,良率约25%,与原厂差距约3年。其技术路线采用长江存储X-Stacking 3D NAND技术加铜对铜混合键合,规避EUV限制。产能规划上,长鑫2026年底约5万片/月HBM专用产能,总月产能由35万片提升至2027年的50万片,远期目标60万片,2030年前后产量或超美光。
长江存储的扩产节奏同样明确。2027年初月产能将达30万片,其中部分投向LPDDR;两座新厂2027年投产,2028年总产能45至50万片,超过三星NAND的35万片。其IPO于8月21日获受理,9月3日进入问询,拟募资330亿元。
韩国半导体协会的判断是,中国NAND落后约1年、DRAM约2年、HBM约3年,差距正在快速缩小。
国产存储正从利基替代迈向高端突破,拐点已经确认。通用DDR与LPDDR方面,长鑫产品已进入苹果测试,宏碁、惠普、华硕已有小量使用,双源比例可以提升。HBM方面,良率约25%、与原厂差距约3年,仍处于认证爬坡阶段,车规与AI高带宽场景不宜盲押时间表。
对采购端而言,长鑫的“标准品弹性红利”与“HBM缺口”并存,是当前国产替代最具确定性的增量。通用DRAM与LPDDR可加快二供验证与导入,利用国产产能提升议价与保供能力;HBM相关设计仍应以海外原厂配额为主供,国产HBM作为备选同步验证,按2028年后再计入保供方案。长江存储三期投产与两座新厂建设,将在2027至2028年改变NAND供给格局,消费级与企业级NAND的国产二供验证应提前启动。国产存储的产能扩张正在为2027年后的供应格局埋下变量,采购策略应按品类分层推进,而非统一等待或统一押注。
【免责声明】
① 本网所有自采资讯信息(含图片、视频)独家授权泓龙发布,未经允许不得转载或镜像;经授权转载应在授权范围内使用,并注明来源,例:“泓龙”、“作者:某某某”。 ② 本网部分内容转载自其他媒体及网站,并尽可能注明转载出处和作者,版权属于原媒体及作者所有。转载的目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。 ③ 如因作品内容、版权和其他问题需要同本网联系的,请在30日内进行。 ④ 本网资讯基于公开信息整理分析,仅供参考,不构成投资建议;情报存在时效性与口径差异,关键决策请以原厂正式文件与实测数据为准。